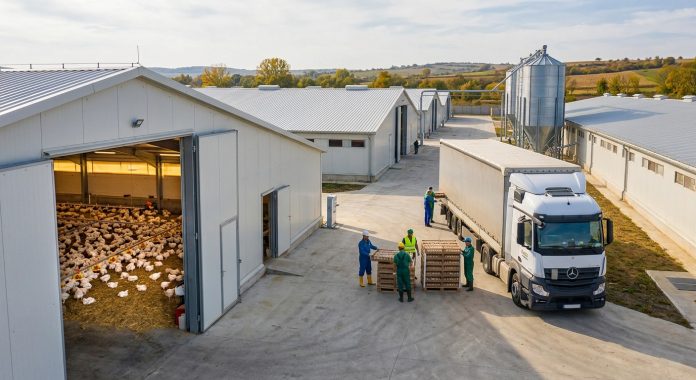

Sectorul avicol european parcurge o perioadă de reconfigurare profundă, marcată de un nivel istoric al prețurilor și de modificări majore pe lanțurile de aprovizionare. Conform unei analize realizate de publicația Meat-milk pe baza celui mai recent tablou de bord al Comisiei Europene, publicat pe 9 septembrie 2026, producția din România cunoaște un avans spectaculos, în timp ce UE a oprit complet importurile provenite de la cel mai mare furnizor extern al său.
Cum evoluează piața cărnii de pui și ce loc ocupă România în clasamentul european
Piața cărnii de pui rămâne lider detașat în preferințele de consum ale cetățenilor din Uniunea Europeană, însă dinamica prețurilor reflectă presiuni constante. În săptămâna 36 din anul 2026, prețul mediu european pentru carcasa de pui broiler a fost stabilit la 287,43 euro/100 kg. Deși această valoare reprezintă o ușoară scădere de 0,7% față de săptămâna precedentă, prețul este cu 2,0% mai mare comparativ cu luna trecută.
Privită în context internațional, carnea de pui din Europa rămâne extrem de scumpă. În Statele Unite ale Americii, prețul este de 221,22 euro/100 kg, în timp ce în Brazilia nivelul este de doar 127,60 euro/100 kg — adică mai puțin de jumătate din cotația înregistrată pe piața comunitară.
În ceea ce privește producția internă, România se remarcă printr-un ritm accelerat de dezvoltare. În prima jumătate a anului 2026, producția de carne de pasăre a țării noastre a crescut cu 16,0% față de aceeași perioadă din 2025. Această evoluție plasează România pe locul al doilea în Uniunea Europeană, fiind depășită doar de Ungaria (+19,2%). Spre comparație, media europeană de creștere a fost de doar 5,5%, iar piețe mature precum Germania (-4,1%) sau Suedia (-6,5%) au raportat scăderi.
Marii producători din Uniunea Europeană și blocarea furnizorului brazilian
La nivelul întregului bloc comunitar, producția totală de carne de pasăre a atins în anul 2025 volumul de 14,3 milioane de tone. Din această cantitate, puiul de carne (broiler) deține o pondere covârșitoare de 87,1%, fiind urmat de curcan (9,0%), rață (2,0%) și alte specii (1,8%).
Grupul celor mai mari producători europeni este format din șase state care concentrează 72% din producția totală:
-
Polonia: lider autoritar, cu 2,89 milioane de tone (21% din totalul UE);
-
Spania: 1,8 milioane de tone (13%);
-
Franța: 1,72 milioane de tone (12%);
-
Germania: 1,57 milioane de tone (11%);
-
Italia: 1,39 milioane de tone (10%).
O schimbare decisivă pe piață vine din zona comerțului exterior. În primele cinci luni din 2026, Brazilia a livrat în UE 193.194 de tone de carne de pasăre, depășind de peste două ori volumul furnizat de Ucraina (96.721 de tone). Totuși, începând cu data de 3 septembrie 2026, importurile din Brazilia au fost complet suspendat din cauza neconformităților identificate în utilizarea antimicrobienelor în fermele braziliene. Astfel, cel mai mare furnizor de carne ieftină a fost eliminat temporar de pe piața europeană.
Rentabilitatea fermierilor și marjele din avicultură
În ciuda fluctuațiilor de pe piețele internaționale, crescătorii europeni de păsări mențin un nivel de rentabilitate stabil:
-
Prețul mediu la poarta fermei: aproximativ 125 euro/100 kg pentru puii broiler;
-
Costurile directe de producție: circa 75 euro/100 kg (incluzând furajele, energia și alte cheltuieli operative);
-
Marja operațională: oferă un spațiu relativ confortabil pentru fermieri, consolidat după presiunile financiare generate de prețul furajelor în perioada 2023-2024.
Perspective pentru sectorul avicol în perioada următoare
Ieșirea temporară a Braziliei din piață creează un deficit de ofertă pe care producătorii comunitari vor fi nevoiți să îl acopere. În acest context, fermierii din România, care au investit constant în extinderea și modernizarea capacităților de producție, au oportunitatea de a-și consolida poziția pe piața regională și de a valorifica la maxim această conjunctură favorabilă.