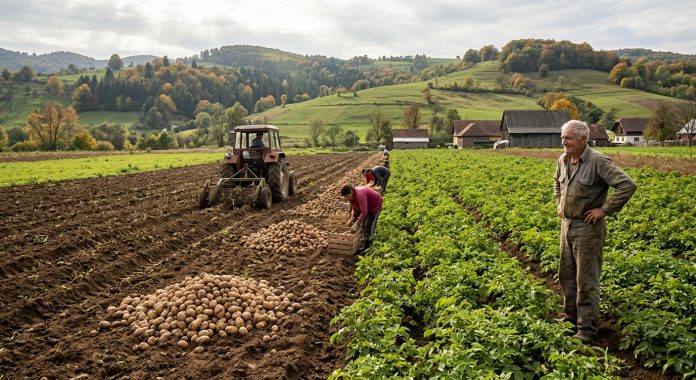

Potrivit Revista Ferma, care citează estimări ale Comisiei Europene și date ale Institutului Național de Statistică, suprafața cultivată cu cartofi în România este de aproximativ 77.000 de hectare în 2026, inclusiv terenurile destinate producerii cartofilor pentru sămânță. Această suprafață este cu circa 1.000 de hectare mai mică decât în 2025, dar producția totală ar putea înregistra un plus de aproximativ 42.000 de tone.
Îmbunătățirea producției vine din creșterea randamentelor, nu din extinderea suprafețelor cultivate. Prognoza din septembrie indică o producție medie de aproximativ 16 tone la hectar, cu 7% peste nivelul din 2025 și cu 4% peste media ultimilor cinci ani. Estimarea producției a fost revizuită în creștere cu 4% față de prognoza din august, un semnal favorabil pentru sectorul cultivării cartofului, dar care nu rezolvă problema deficitului structural.
Evoluție pozitivă, dar insuficientă pentru autosuficiență
În 2024, România a obținut aproximativ un milion de tone de cartofi, de pe o suprafață de circa 76.000 de hectare. Anul următor, producția a urcat la aproximativ 1,1 milioane de tone, cultivate pe 78.000 de hectare. Pentru 2026, estimarea de 1,2 milioane de tone confirmă continuarea tendinței pozitive din ultimii ani.
Totuși, această evoluție nu acoperă necesarul pieței interne. Cantitatea disponibilă pentru consum trebuie raportată la cererea industriei de procesare, necesarul pentru sămânță și fluxurile comerciale. Creșterea randamentelor reprezintă un progres tehnic, dar nu elimină vulnerabilitățile structurale ale sectorului, care se confruntă cu suprafețe reduse și investiții insuficiente.
Importurile acoperă peste 11% din consum
Dependența de importuri a crescut în ultimii ani. Conform datelor INS, în 2024 România a acoperit prin importuri 11,8% din consumul de cartofi, față de 8,9% în anul precedent. În același an, cantitatea importată a ajuns la aproximativ 763.000 de tone, cu 18,7% mai mult decât în 2023, în timp ce exporturile au scăzut cu aproximativ 25.900 de tone.
Aceste cifre evidențiază dezechilibrul dintre oferta autohtonă și cererea pieței. Chiar dacă România are condiții pedoclimatice favorabile cultivării cartofului în anumite regiuni, producția internă nu reușește să acopere integral necesarul. Pentru fermieri, situația poate reprezenta o oportunitate de extindere a producției, dar și o provocare care depinde de capacitatea de a obține recolte competitive, de a asigura calitate constantă și de a livra în perioadele în care piața are nevoie.
Provocări structurale: depozitare, material de plantare și organizare comercială
Creșterea producției medii la hectar este importantă, dar dezvoltarea sectorului nu poate depinde exclusiv de randamente. Suprafața cultivată, accesul la material de plantare de calitate, costurile de producție, disponibilitatea forței de muncă și capacitatea de depozitare sunt factori care influențează deciziile fermierilor.
Depozitarea este deosebit de importantă pentru un produs sezonier precum cartoful. Fără spații adecvate și condiții corespunzătoare de păstrare, producătorii pot fi nevoiți să vândă într-un interval scurt, când oferta este ridicată și prețurile pot fi mai puțin avantajoase. În plus, dezvoltarea unor relații comerciale stabile între fermieri, cooperative, distribuitori și industria de procesare ar putea contribui la o mai bună planificare a producției și la reducerea riscurilor de valorificare.
Accesul la piețe și existența unor contracte stabile cu distribuitorii sau procesatorii pot face diferența dintre o cultură profitabilă și una expusă fluctuațiilor comerciale. Aceste provocări explică de ce o creștere punctuală a recoltei nu rezolvă problemele structurale ale sectorului.
Progres, dar nu soluție definitivă
Estimarea unei producții de 1,2 milioane de tone în 2026 este un semnal favorabil, iar randamentele mai bune arată că există potențial de creștere. Totuși, reducerea suprafețelor și dependența de importuri indică faptul că sectorul are nevoie de o strategie de dezvoltare pe termen lung.
Creșterea competitivității presupune investiții în tehnologie, depozitare și logistică, dar și o mai bună organizare a comercializării. Contractele cu procesatorii și comercianții, asocierea producătorilor și planificarea culturilor în funcție de cererea pieței pot contribui la valorificarea mai eficientă a producției interne. Atât timp cât producția internă rămâne insuficientă în raport cu necesarul pieței, importurile vor continua să joace un rol important în aprovizionarea consumatorilor români.